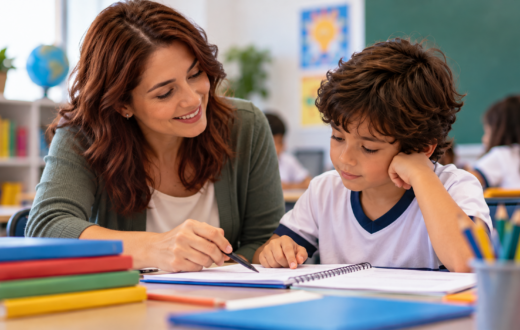
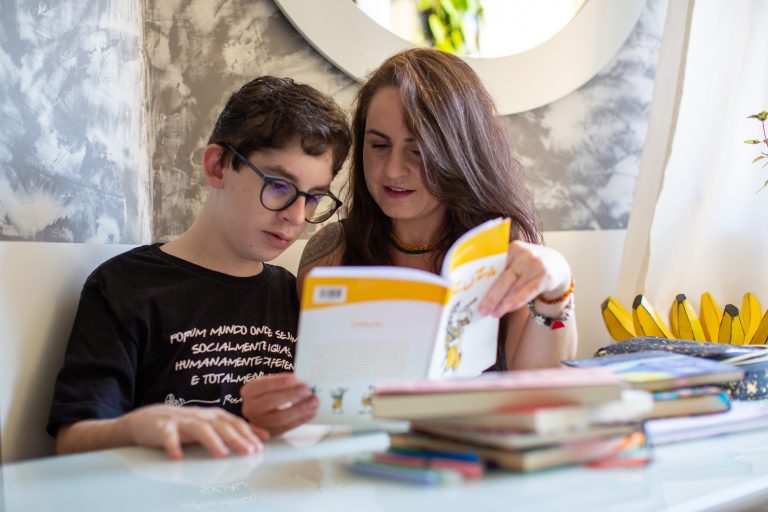
Um projeto em análise na Câmara dos Deputados pretende mudar a forma como despesas educacionais de pessoas autistas são consideradas na declaração do Imposto de Renda. A proposta prevê que esses gastos possam ser deduzidos integralmente, sem submissão ao limite geral aplicado às despesas com instrução.
O texto busca aproximar o valor informado pelo contribuinte do custo efetivamente desembolsado com a educação da pessoa autista. Pela regra proposta, a dedução deixaria de seguir o teto comum destinado às despesas educacionais e passaria a considerar o total comprovado dentro das condições previstas na legislação do Imposto de Renda.
O que está previsto
A medida estabelece um tratamento específico para os gastos com educação de pessoas autistas. Em vez de aplicar o mesmo limite utilizado nas demais despesas educacionais, o projeto prevê a possibilidade de abatimento integral do valor pago.
Na prática, a mudança alcançaria a parcela dos gastos que hoje ultrapassa o limite permitido para a dedução. O objetivo do texto é fazer com que essa diferença também possa ser considerada no cálculo do Imposto de Renda, desde que a despesa esteja relacionada à educação e seja devidamente informada na declaração.
A proposta não altera automaticamente as regras em vigor. Enquanto estiver em análise, continua valendo o modelo atual de declaração. Uma eventual mudança dependerá da tramitação do projeto na Câmara, da análise pelas comissões responsáveis, da votação no Congresso Nacional e da sanção presidencial, caso o texto seja aprovado nas duas Casas.
Regra geral e tratamento específico
As despesas com instrução podem ser informadas pelo contribuinte na declaração do Imposto de Renda, mas a legislação estabelece um limite para o valor que pode ser utilizado no cálculo da dedução. O projeto parte da avaliação de que esse teto pode não acompanhar as despesas necessárias à educação de pessoas autistas.
Com a alteração, os gastos educacionais desse grupo seriam tratados de maneira distinta das demais despesas de instrução. A diferença central está no critério de cálculo: em vez de limitar o abatimento a um valor predeterminado, a proposta permitiria considerar o montante integral pago pelo contribuinte.
O texto, portanto, não cria uma dedução para qualquer tipo de gasto associado ao autismo. O foco é a despesa educacional. A aplicação da regra dependeria do enquadramento do pagamento nessa categoria e da apresentação das informações exigidas na declaração do Imposto de Renda.
Por que a proposta foi apresentada
O projeto considera que as despesas educacionais de pessoas autistas podem superar o limite geral previsto para os contribuintes. Quando isso ocorre, a parcela excedente não é aproveitada da mesma forma no cálculo do imposto, ainda que tenha sido efetivamente paga durante o ano.
A proposta procura alterar esse resultado ao vincular a dedução ao custo educacional comprovado. O argumento apresentado é que uma regra uniforme pode não refletir situações em que a família precisa arcar com despesas superiores às contempladas pelo limite aplicável às demais pessoas.
O texto em análise não transforma o valor gasto em restituição automática nem determina o pagamento de qualquer benefício. A consequência pretendida é tributária: permitir que o contribuinte use integralmente a despesa educacional na apuração do Imposto de Renda, conforme as regras que vierem a ser estabelecidas.
Como a mudança poderia afetar a declaração
Se for aprovada, a proposta poderá alterar o modo como determinados gastos são lançados na declaração anual. As despesas educacionais de pessoas autistas deixariam de ser submetidas ao mesmo teto das demais despesas de instrução e passariam a ter um tratamento próprio.
O contribuinte ainda precisaria informar os pagamentos e manter os documentos que comprovem a despesa. A dedução integral prevista no projeto não elimina a necessidade de demonstrar a natureza do gasto, o vínculo com a pessoa autista e o período a que o pagamento se refere, caso essas exigências sejam mantidas ou detalhadas durante a tramitação.
Como o projeto ainda está em análise, não há aplicação imediata da regra nem garantia de que o texto será aprovado exatamente como foi apresentado. Também não é possível utilizar a proposta para alterar declarações de exercícios anteriores enquanto ela não se transformar em norma válida e aplicável.
Tramitação no Congresso
O projeto foi apresentado à Câmara dos Deputados e será submetido ao processo legislativo previsto para proposições dessa natureza. Durante a tramitação, o texto poderá ser discutido, receber alterações e ser analisado por comissões antes de eventual votação no plenário, conforme o andamento definido pela Casa.
A aprovação na Câmara, por si só, não encerra o processo. Caso avance, a proposta ainda deverá ser examinada pelo Senado Federal. Se houver mudanças no conteúdo, o texto poderá retornar à Câmara. Depois da aprovação pelo Congresso, a matéria dependerá da sanção ou do veto presidencial.
Por essa razão, a regra atualmente usada na declaração do Imposto de Renda permanece em vigor até que uma eventual nova legislação seja aprovada e entre em validade. O projeto representa uma possibilidade de mudança, não uma alteração já implementada.
O que permanece sem mudança por enquanto
Até a conclusão da tramitação, os contribuintes devem continuar seguindo as orientações oficiais aplicáveis às deduções por despesas educacionais. O limite vigente e as demais condições da declaração não são modificados pela apresentação do projeto.
Também não há, neste momento, autorização para deduzir integralmente qualquer gasto relacionado à pessoa autista com base apenas na existência da proposta. O alcance discutido é restrito às despesas de educação previstas no texto, e a utilização dependerá da aprovação definitiva da medida e da regulamentação correspondente, se necessária.
A discussão na Câmara concentra-se, portanto, na possibilidade de reconhecer o custo educacional integral de pessoas autistas para fins de Imposto de Renda. O resultado dependerá das próximas etapas do processo legislativo e da redação final que eventualmente for aprovada.
Fonte: Agência Câmara de Notícias.
Foto: Fabio Rodrigues-Pozzebom/Agência Brasil.