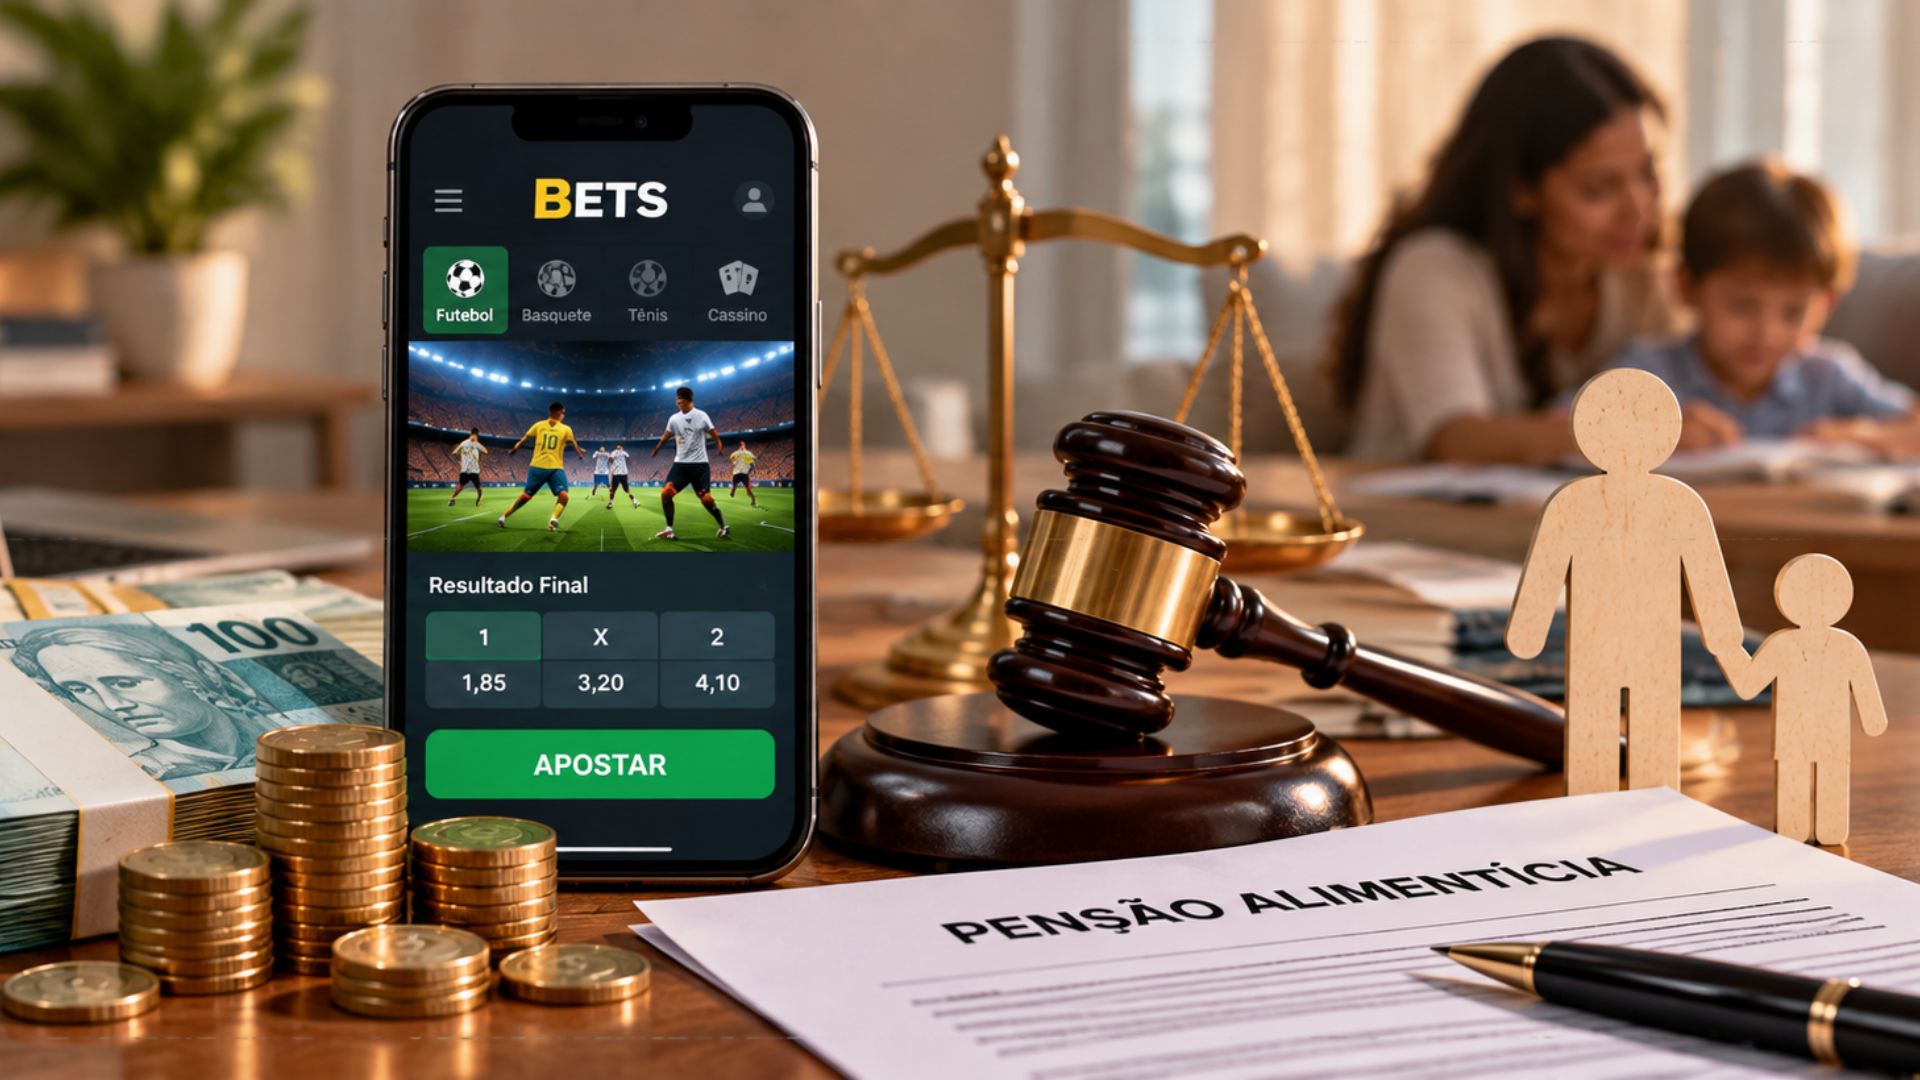
Uma proposta em análise na Câmara dos Deputados estabelece um tratamento específico para dois tipos de pagamentos que podem ser recebidos por devedores de pensão alimentícia: prêmios de apostas e restituições do Imposto de Renda. Pelo texto, esses valores poderão ser retidos por determinação judicial para quitar parcelas de alimentos em atraso.
A medida não cria uma cobrança automática sobre qualquer prêmio ou restituição. A aplicação dependerá de uma ordem da Justiça no curso da execução de alimentos. A previsão é que a decisão seja comunicada à instituição ou ao responsável pelo pagamento do crédito antes que o dinheiro chegue ao devedor.
As informações constam de matéria da Agência Câmara de Notícias.
Como funcionaria a retenção
De acordo com a proposta, o procedimento ocorreria quando houvesse uma dívida de pensão alimentícia submetida à cobrança judicial. Nessa situação, o juiz poderia determinar que valores destinados ao devedor fossem direcionados ao pagamento da obrigação alimentar.
A ordem seria cumprida antes do repasse do crédito. No caso de prêmios de apostas, a comunicação alcançaria a instituição responsável pelo pagamento do valor. Em relação à restituição do Imposto de Renda, o procedimento envolveria o órgão ou a estrutura responsável pela liberação da quantia ao contribuinte.
O objetivo do texto é permitir que a cobrança alcance valores que não integram a renda regular do devedor. São pagamentos que podem ocorrer de maneira eventual e que, por isso, não necessariamente aparecem no fluxo mensal usado para o cumprimento da obrigação alimentar.
Medida depende de decisão judicial
A proposta vincula a retenção à atuação da Justiça. Isso significa que prêmios e restituições não seriam bloqueados simplesmente pela existência de uma dívida informada por uma das partes. Seria necessário um processo de execução de alimentos e uma determinação judicial dirigida a quem faria o pagamento.
Com a ordem, a instituição responsável pelo crédito deixaria de entregar o valor diretamente ao devedor, dentro dos limites definidos na decisão. O montante seria utilizado para reduzir ou quitar a dívida de pensão alimentícia, conforme o caso apresentado no processo.
O texto trata, portanto, de uma etapa anterior ao recebimento. Em vez de esperar que o crédito seja depositado e posteriormente localizado ou bloqueado, a execução poderia alcançar o valor na origem, quando ainda estivesse sob responsabilidade de quem faria o pagamento.
Prêmios de apostas entram no alcance do texto
Um dos pagamentos mencionados na proposta são os prêmios obtidos em apostas. Se o devedor de alimentos tivesse um valor a receber nessa condição, a instituição encarregada do repasse poderia ser comunicada sobre a ordem judicial.
A retenção não decorreria do fato de o valor ter origem em uma aposta, mas da existência de uma obrigação alimentar em atraso e de uma decisão emitida no processo correspondente. O prêmio seria considerado um crédito a receber pelo devedor, sujeito ao procedimento previsto no texto.
A proposta menciona esse tipo de pagamento ao lado da restituição do Imposto de Renda. Embora tenham origens diferentes, os dois créditos têm em comum o fato de poderem ser liberados em momento específico, sem fazer parte da remuneração mensal habitual do responsável pelo pagamento da pensão.
Restituição do Imposto de Renda também é prevista
O segundo caso citado é o da restituição do Imposto de Renda. Quando o contribuinte tem direito a receber valores após o processamento da declaração, esse crédito poderá ser alcançado pela execução de alimentos, desde que exista ordem judicial para isso.
A previsão permitiria que a restituição fosse destinada ao pagamento da dívida antes de ser disponibilizada ao contribuinte. Assim como no caso dos prêmios, o procedimento dependeria da comunicação à estrutura responsável pela liberação do dinheiro.
O texto não transforma toda restituição em pagamento de pensão. A possibilidade seria aplicada em situações de inadimplência submetidas ao Judiciário e conforme o valor e as condições estabelecidos na decisão judicial.
Diferença em relação à renda mensal
A proposta concentra-se em créditos extraordinários, distintos dos rendimentos recorrentes que normalmente são considerados na cobrança da pensão. O foco está em valores que podem surgir de forma pontual e que, em determinadas situações, permanecem fora do alcance imediato da execução.
Ao incluir prêmios de apostas e restituições do Imposto de Renda, o texto cria uma previsão expressa para que esses recebimentos sejam considerados no processo de cobrança. A iniciativa busca relacionar a existência de um crédito em favor do devedor ao cumprimento da obrigação alimentar pendente.
Na prática descrita pela proposta, a cobrança poderia ser realizada no momento em que o pagamento estivesse sendo preparado. O devedor continuaria sendo o titular da obrigação, mas o valor destinado a ele seria direcionado para a dívida alimentar por determinação da Justiça.
Destino dos valores seria definido no processo
A utilização dos créditos dependeria do que fosse determinado no processo de execução. A decisão judicial indicaria a retenção e o direcionamento do dinheiro para o pagamento da pensão em atraso.
O procedimento não substitui a necessidade de identificar a dívida nem a atuação judicial. A proposta apenas estabelece uma possibilidade específica para os casos em que o devedor tenha valores a receber de instituições responsáveis por prêmios de apostas ou de restituições tributárias.
Também caberia à ordem judicial indicar o alcance da medida, considerando a obrigação que está sendo cobrada. O texto apresentado na Câmara trata da possibilidade de retenção para o pagamento de alimentos, sem estabelecer que qualquer crédito deva ser automaticamente destinado à pensão.
Proposta ainda está em análise
A regra ainda não está em vigor. Trata-se de uma proposta em tramitação na Câmara dos Deputados, sujeita à análise legislativa e às etapas previstas para sua apreciação.
Enquanto o texto estiver em discussão, a possibilidade de retenção de prêmios de apostas e de restituições do Imposto de Renda seguirá dependendo das regras atuais e de decisões judiciais proferidas em cada caso. A aprovação da proposta, se ocorrer, poderá estabelecer uma previsão específica para esses dois tipos de crédito no contexto da execução de alimentos.
O texto coloca em debate uma forma de localizar recursos que não são recebidos mensalmente pelo devedor. Ao prever a comunicação judicial a quem controla o pagamento, a proposta trata do momento em que o dinheiro ainda não foi repassado e pode ser direcionado para a quitação da pensão alimentícia em atraso.
O alcance efetivo da medida, caso seja aprovada, dependerá da redação final, das regras de aplicação e das decisões judiciais responsáveis por determinar a retenção em cada processo.